Collecte et performance des fonds immobiliers grand public au troisième trimestre 2026
L’Association française des Sociétés de Placement Immobilier (ASPIM) et l’Institut de l’Épargne Immobilière et Foncière (IEIF) publient les statistiques de souscriptions et de performance des SCPI, OPCI grand public et sociétés civiles en unités de compte immobilières au troisième trimestre 2026.

Philippe Depoux, président de l’ASPIM, déclare : « Le troisième trimestre s’inscrit dans un contexte de remontée des taux d’intérêt à long terme en France. Amorcée au printemps, celle-ci s’est accélérée durant l’été et se poursuit : le taux de l’État français à dix ans avoisine désormais les 5 %, un niveau inédit depuis plus de quinze ans.
Cette tension sur les taux se répercute sur le marché immobilier. Les experts ont revu à la hausse les taux de rendement retenus dans leurs évaluations, entraînant une nouvelle baisse des valeurs d’expertise au premier semestre. Cette correction reste toutefois très différenciée : elle se concentre sur les bureaux, en particulier franciliens, tandis que les SCPI diversifiées, qui captent l’essentiel de la collecte, affichent des valorisations globalement stables. Près de trois SCPI sur dix ont même vu leur valeur de réalisation progresser. Pour plusieurs fonds, ces révisions se traduisent désormais par des ajustements des prix de part. S’ils pèsent à court terme sur les valorisations, ces ajustements constituent une étape nécessaire pour tenir compte de l’évolution du marché immobilier. Ils contribuent à maintenir la cohérence entre les prix de souscription et les valeurs des actifs, tout en favorisant les conditions d’un retour progressif de la confiance et de la liquidité.
La remontée des taux influe également sur la collecte, en renforçant l’attractivité relative des placements sans risque. Pour autant, les épargnants continuent d’investir dans l’immobilier : avec près de 3,9 milliards d’euros de collecte brute depuis le début de l’année, les SCPI affichent un niveau d’activité proche de celui de 2025. Cette collecte témoigne de la place que conserve l’immobilier dans les stratégies d’épargne de long terme, malgré un environnement de marché toujours plus exigeant.»
SCPI : la collecte s’essouffle au 3e trimestre
Une collecte brute en repli de 3 % sur neuf mois
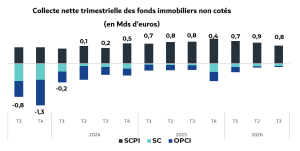
Au troisième trimestre 2026, la collecte brute des SCPI atteint 1,2 milliard €. Elle recule de 12 % par rapport au trimestre précédent et de 14 % par rapport au troisième trimestre 2025.
Depuis le début de l’année, la collecte brute des SCPI totalise 3,9 milliards € sur neuf mois, soit une baisse de 3 % par rapport à la même période de 2025. Il s’agit du premier recul de la collecte brute cumulée sur neuf mois depuis 2024.
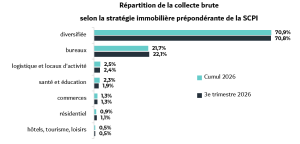
La collecte brute du troisième trimestre reste nettement concentrée sur les SCPI à stratégie « diversifiée » (70,8 %). Suivent les SCPI à prépondérance « bureaux » (22,1 %), puis « logistique et locaux d’activité » (2,4 %), « santé et éducation » (1,9 %), « commerces » (1,3 %), « résidentiel » (1,1 %) et « hôtels, tourisme et loisirs » (0,5 %).
Une collecte nette en repli de 4,2 % sur neuf mois
Au troisième trimestre 2026, la collecte nette des SCPI atteint 922 millions €. Elle recule de 14 % par rapport au trimestre précédent et de 17 % par rapport à la même période de 2025.
Depuis le début de l’année, la collecte nette des SCPI totalise 3,1 milliards € sur neuf mois, soit une baisse de 4,2 % par rapport à la même période de l’année précédente.
Le marché des parts de SCPI reste actif
Les retraits compensés, les remboursements sur fonds de remboursement et les cessions de parts sur le marché secondaire atteignent 725 M€ sur les neuf premiers mois de l’année, soit 19 % de la collecte brute, un montant en hausse de 3 % par rapport à la même période de 2025. Les retraits compensés en représentent l’essentiel (85 %), loin devant les retraits sur fonds de remboursement (12 %) et les cessions sur le marché secondaire (3 %, soit environ 22 M€)[1].
Parts en attente : une hausse de 8 % au troisième trimestre, à 2 milliards d’euros
Au 30 septembre 2026, la valeur des parts en attente s’élève à 2 milliards d’euros, en hausse de 8 % par rapport au 30 juin 2026. Cette progression de 152 millions d’euros provient principalement des SCPI à capital variable, dont les demandes de retrait en attente augmentent de 122 millions d’euros. Les SCPI à capital fixe enregistrent, quant à elles, 30 millions d’euros supplémentaires de parts inscrites dans les carnets d’ordres.
Rapportées à la capitalisation totale des SCPI, les parts en attente représentent 2,6 % au 30 septembre 2026, contre 2,2 % au 30 juin. Cette évolution reflète à la fois la hausse des parts en attente et la baisse de 7 % de la capitalisation totale des SCPI sur le trimestre, qui accentue mécaniquement leur poids relatif.
Taux de distribution : 3,52 % sur neuf mois
Rapporté aux prix de référence au 1er janvier 2026, le taux de distribution pondéré par la capitalisation, toutes catégories confondues, s’établit à 3,52 % sur les neuf premiers mois de l’année, un niveau globalement stable par rapport à la même période de 2025 (3,50 %).
Cette stabilité globale du taux de distribution s’accompagne toutefois d’évolutions contrastées des acomptes versés par les SCPI. Pondéré par la capitalisation, l’acompte moyen versé sur les neuf premiers mois de l’année recule de 7,9 % par rapport à la même période de 2025.
En nombre, 42 % des SCPI ont maintenu ou augmenté leur acompte par part. Parmi elles, près des deux tiers l’ont relevé, avec une hausse moyenne de 5 %, pondérée par la capitalisation.
À l’inverse, 58 % des SCPI ont réduit leur distribution, avec une baisse moyenne de l’ordre de 12,5 % pondérée par la capitalisation. Pour certaines SCPI, notamment les plus exposées au marché des bureaux franciliens, ces baisses reflètent des difficultés locatives — départs de locataires, renégociations de loyers à la baisse — qui se traduisent par une diminution des loyers encaissés.
Valeurs de réalisation : la remontée des taux relance la correction des valorisations à mi-année
Alors que les valeurs immobilières semblaient s’orienter vers une stabilisation progressive fin 2025, les expertises de mi-année traduisent la poursuite de leur correction, sous l’effet notamment de la remontée des taux d’intérêt engagée au printemps. Celle-ci a conduit les experts à relever les taux de rendement retenus dans leurs évaluations. Au premier semestre 2026, la valeur de réalisation par part recule ainsi de 3,2 % en moyenne pondérée par la capitalisation, contre 1,2 % un an plus tôt. Environ six SCPI sur dix enregistrent une baisse, tandis que près de trois sur dix voient leur valeur progresser. La remontée des taux s’étant accélérée au cours de l’été, avec un rendement de l’OAT 10 ans supérieur à 4,5 % à la fin du troisième trimestre, ses effets ne sont pas encore pleinement intégrés dans les valeurs arrêtées au 30 juin.
Cette baisse moyenne recouvre des évolutions très contrastées selon les typologies. Les SCPI à prépondérance « bureaux » subissent la correction la plus importante au premier semestre (- 5,6 %), devant les SCPI à prépondérance « santé et éducation » (- 2,1 %) et « commerces » (- 1,2 %). Les autres segments affichent des variations plus limitées : résidentiel (- 0,9 %), logistique et locaux d’activité (- 0,8 %), hôtels, tourisme et loisirs (- 0,5 %). Les SCPI à stratégie diversifiée se distinguent par leur résilience : leur valeur est quasi stable (- 0,1 %), et plus de la moitié d’entre elles progressent. Hors bureaux, la baisse moyenne se limite à 0,7 %.
Prix de part : un recul de 6,4 %, entre alignement sur les valorisations et décote sur le marché secondaire
Entre le 31 décembre 2025 et le 30 septembre 2026, le prix de part moyen des SCPI, pondéré par la capitalisation, recule de 6,4 %, après – 0,9 % au premier trimestre et – 2,4 % au premier semestre. Cette accélération au troisième trimestre recouvre deux mouvements de nature différente : la répercussion des expertises de mi-année sur les prix de souscription des SCPI à capital variable, et l’apparition de fortes décotes sur le marché secondaire des SCPI à capital fixe, qui expliquent l’essentiel de la baisse.
Les SCPI à capital variable ont ajusté leur prix de souscription, entraînant un recul du prix moyen pondéré par la capitalisation des SCPI à capital variable de 1,8 % sur neuf mois.
Plus précisément, certaines SCPI l’ont ajusté à la hausse, d’autres à la baisse, en fonction de l’évolution de leurs valeurs d’expertise. Depuis le début de l’année, dix SCPI ont relevé leur prix de 2 % en moyenne tandis que sept SCPI l’ont abaissé, de 12 % en moyenne, pour l’essentiel au troisième trimestre. Cinq de ces baisses, toutes intervenues sur des SCPI à prépondérance bureaux, ont permis de ramener le prix de souscription dans le tunnel réglementaire autour de la valeur de reconstitution. En moyenne pondérée, les prix de part des SCPI à capital variable se situent désormais 1,5 % au-dessus de leur valeur de reconstitution, alors qu’avant les ajustements, ils se situaient 4% au-dessus.
Pour les SCPI à capital fixe, le prix moyen recule de 47 % depuis le début de l’année. Ce recul tient pour une large part aux SCPI ayant suspendu la variabilité de leur capital : leur prix n’est plus un prix de souscription mais un prix déterminé par confrontation des ordres d’achat et de vente sur le marché secondaire. Dans un contexte de déséquilibre entre l’offre et la demande, ces prix intègrent une décote d’illiquidité qui va au-delà de la seule correction des valeurs immobilières, et se situent nettement en dessous des valeurs d’expertise.
Performance des SCPI : des indicateurs en territoire négatif
Sur la base des valeurs de réalisation arrêtées à mi-année, le rendement global immobilier (RGI)[1], qui mesure la performance patrimoniale des SCPI en combinant le taux de distribution et l’évolution des valeurs de réalisation par part, s’établit à -0,9 % au premier semestre 2026. Le taux de distribution de 2,30 % ne compense pas la baisse moyenne de 3,2 % de ces valeurs. Le RGI reste toutefois positif pour cinq typologies de SCPI sur sept, atteignant notamment +2,8 % pour les SCPI diversifiées.
À fin septembre 2026, la performance globale annuelle (PGA), qui combine le taux de distribution et l’évolution du prix des parts, ressort à -2,9 % sur les neuf premiers mois de l’année, les revenus distribués ne suffisant pas à compenser la baisse des prix des parts.
La capitalisation du marché des SCPI ramenée à 80 milliards €
Au 30 septembre 2026, la capitalisation des SCPI s’établit à 80 milliards d’euros, en baisse de 7 % sur un trimestre et de 9 % sur un an.
| OPCI grand public : les rachats refluent, la performance en territoire négatif
Au troisième trimestre 2026, les OPCI grand public ont enregistré une décollecte de 43 millions €, en recul d’environ un tiers par rapport au deuxième trimestre 2026 (- 63 millions €) et de 82 % par rapport au troisième trimestre de 2025. Le troisième trimestre a été marqué par l’entrée en liquidation de quatre fonds de taille relativement modeste, ce qui porte à six le nombre total de fonds en liquidation. Pour ces fonds, les souscriptions et les rachats sont suspendus, et les actifs immobiliers sont cédés progressivement. Depuis le début de l’année, la décollecte des OPCI grand public s’établit à 380 millions €, en baisse de 54 % par rapport aux neuf premiers mois de 2025. En termes de performance globale depuis le début de l’année, les OPCI grand public enregistrent – 1,4 % au 30 septembre 2026, contre 0,0 % au 30 juin 2026. Au 30 septembre 2026, l’actif net des OPCI grand public s’établit à 10,26 milliards €, en recul de 2 % sur un trimestre et de 11 % sur un an. Sociétés civiles : la décollecte se poursuit et la performance recule Au troisième trimestre 2026, les sociétés civiles ont enregistré une décollecte de 116 millions €, un niveau proche de celui du deuxième trimestre (- 104 millions €). Depuis le début de l’année, la décollecte des sociétés civiles s’établit à 380 millions €, représentant toujours plus du double de la décollecte observée sur les neuf premiers mois de 2025. En termes de performance globale depuis le début de l’année, les sociétés civiles enregistrent – 3 % au 30 septembre 2026, contre – 1,6 % au 30 juin 2026. Au 30 septembre 2026, l’actif net des sociétés civiles s’établit à 19,9 milliards €, en recul de 2 % sur un trimestre et en repli de 7 % sur un an. Nouveaux fonds grand public : les lancements se multiplient Au troisième trimestre 2026, de nouveaux fonds immobiliers grand public relevant du régime ELTIF font leur apparition sur le marché français, sous des formes juridiques autres que les SCPI, OPCI et sociétés civiles, notamment des fonds professionnels spécialisés (FPS). Créé en 2015 pour orienter l’épargne vers l’investissement de long terme, le régime européen ELTIF (fonds européen d’investissement de long terme) a été assoupli par une révision pleinement opérationnelle depuis 2025. Il permet désormais de proposer aux particuliers des fonds français ou européens de formes variées, s’ils respectent ses règles : agrément du régulateur, diversification, endettement limité, information des épargnants. En France, ces fonds sont éligibles en unités de compte à l’assurance-vie et au PER. Quatre fonds, lancés par quatre sociétés de gestion, rejoignent ainsi les deux premiers lancés fin 2025. Ces lancements s’inscrivent dans une dynamique plus large de création de nouveaux fonds, jusqu’ici portée par les seules SCPI : 10 SCPI ont été lancées depuis le début de l’année, dont 6 depuis juin. |
|
|
| [1] Hors cessions de gré à gré (environ 20 M€ sur neuf mois). [2]Le rendement global immobilier s’entend comme la performance patrimoniale de la SCPI et se calcule comme la somme du taux de distribution et de la variation de la valeur de réalisation par part. Il ne reflète pas directement la performance effectivement perçue par l’investisseur en cas de rachats. |